Revista
Académica Institucional RAI
Edición
14
Volumen
8
ISSN:
2953-769X
Sección
Escritos Especializados
Meses:
Enero – Junio, año 2026.
INTRODUCCIÓN A LAS FINANZAS CORPORATIVAS
Randall Madrigal
Leiva, [email protected]
Universidad San Marcos, San José, Costa Rica
Código ORCID: 0009-0005-0442-1341
DOI:
https://doi.org/10.64183/4v7k7629
Recibido: 13 de octubre 2025
Aceptado: 17 de noviembre 2025
Resumen. La administración financiera busca maximizar el valor de la empresa
para generar mayores utilidades al inversionista y asegurar la continuidad del
negocio. En este estudio, se emplea una metodología cualitativa, basada en
análisis documental, interpretación de teorías financieras y revisión de
relaciones funcionales entre áreas organizacionales. Esta perspectiva permite
comprender cómo la función financiera se adapta a entornos dinámicos
caracterizados por alta competencia, avances tecnológicos, consumidores mejor
informados y elevada incertidumbre económica. Los resultados muestran que la
función de las finanzas en una organización típica es estratégica, pues implica
prever, planificar, organizar, dirigir y controlar los recursos financieros,
variando desde un rol individual en microempresas hasta una vicepresidencia en
corporaciones. Además, se evidencia que la función financiera mantiene una
relación directa con la Economía, ya que ambas analizan la asignación eficiente
de recursos y responden a condiciones macroeconómicas. También se relaciona
estrechamente con la Contabilidad, que proporciona la información necesaria
para la toma de decisiones, el análisis de estados financieros y la evaluación
del desempeño. Asimismo, se identifican los principales participantes en las
transacciones financieras, como empresas, inversionistas, intermediarios,
instituciones financieras y organismos reguladores, cuyo accionar facilita el
flujo de recursos. Finalmente, siguiendo a Córdoba (2016), las decisiones
financieras se agrupan en: análisis de información, inversión, financiamiento y
política de dividendos, todas orientadas a la creación de valor y al
funcionamiento eficiente de los mercados financieros.
Palabras
clave. Administración Financiera,
Inversión, Financiamiento, Política de Dividendos, Creación de Valor.
INTRODUCTION TO CORPORATE FINANCE
Abstract. Financial management seeks to maximize the value of the company in
order to generate greater returns for investors and ensure business continuity.
In this study, a qualitative methodology is used, based on document analysis,
interpretation of financial theories, and review of functional relationships
among organizational areas. This approach makes it possible to understand how
the financial function adapts to dynamic environments characterized by high
competition, technological advances, better‑informed consumers, and significant
economic uncertainty.
The results show that the function of finance in a typical organization
is strategic, as it involves forecasting, planning, organizing, directing, and
controlling financial resources, ranging from an individual role in
microenterprises to a vice‑presidency in large corporations. Furthermore, it is
evident that the financial function maintains a direct relationship with
Economics, since both analyze the efficient allocation of resources and respond
to macroeconomic conditions. It is also closely related to accounting, which
provides the information necessary for decision‑making, financial statement
analysis, and performance evaluation.
Additionally, the main participants in financial transactions are
identified, such as companies, investors, intermediaries, financial
institutions, and regulatory bodies, whose actions facilitate the flow of
resources. Finally, according to Córdoba (2016), financial decisions are
grouped into: information analysis, investment, financing, and dividend policy,
all aimed at creating value and ensuring the efficient functioning of financial
markets.
Keywords. Financial Management, Financial, Financing, Dividend Policy, Value Creation.
Received: October 13, 2025
Accepted: November 17, 2025
1. INTRODUCCIÓN
La función de la
administración financiera en una empresa debe estar enfocada primordialmente en
maximizar el rendimiento de los accionistas y para ello debe fundamentar
decisiones e inversiones que eleven la competitividad de la empresa, al mismo
tiempo que se eficientiza el uso de los recursos disponibles para garantizar la
continuidad del negocio.
El objetivo de
este estudio se dirige, por lo tanto, en entender los aspectos relevantes que
rodean a la función de la administración financiera de las empresas.
2. DESARROLLO
Las
decisiones de la Administración Financiera
Para poder abordar
el tema de las decisiones de la administración financiera, es necesario,
primeramente, entender la razón por la que los accionistas separan la propiedad
de la administración y dejan el control de la empresa en manos de los
administradores. Indiscutiblemente, como se afirma en los cursos introductorios
y avanzados de finanzas, la meta de un administrador debe dirigirse hacia la
creación de valor para la empresa y en la medida que se maximize
ese valor, al mismo tiempo se estará maximizando las utilidades del
inversionista. Las utilidades que se generen a lo largo de la vida de la
empresa permitirán generar los recursos necesarios para financiar oportunidades
de inversión a futuro y dar continuidad a la operación de la empresa en el
largo plazo.
Dado lo anterior,
es importante que la empresa pueda acceder a los mercados financieros y además
que cuente con una administración financiera inteligente que tenga claro los
objetivos a largo plazo.
En un mundo tan
dinámico como el de ahora, con mercados con muchos competidores fuertes peleándose cuotas mercado, donde
nuevas tecnologías hace su aparición tan rápidamente, donde existen
consumidores altamente informados, donde el panorama económico se encuentra
rodeado de gran incertidumbre, con leyes fiscales complejas y donde existen
preocupaciones ambientales latentes; la labor financiera se vuelve cada más
transcendental sobre todo si se toma en cuenta que casi todas las decisiones
empresariales se miden en términos financieros.
La función
financiera es necesaria para que la empresa pueda operar con eficiencia y
eficacia. La función financiera es la actividad por la cual el gerente
financiero prevé, planea, organiza, integra, dirige y controla su accionar. Es
posible que, en microeconomía o famiempresas, la función financiera recaiga en
una sola persona. Sin embargo, en empresas medianas o grandes pueden
corresponder a una vicepresidencia o subgerencia financiera.
La función
financiera según Córdoba (2016, p.7) se divide en cuatro áreas de decisiones:
1.
Información
financiera. ¿Cómo elaborar y analizar la información financiera?
2.
Decisiones
de inversión. ¿Dónde invertir los fondos y en qué proporción?
3.
Decisiones
de financiamiento. ¿De dónde obtener los fondos y en qué proporción?
4.
Decisiones
de política de dividendos. ¿Cómo remunerar a los accionistas de la empresa?
En cuanto a
decisiones relacionadas con la elaboración y análisis de la información
financiera el énfasis se dirige a que los datos contables y financieros posean
una buena calidad, lo cual va a esta relacionado con qué tan confiable es dicha
información.
En lo que se
refiere a las decisiones relativas a la inversión de los fondos de la empresa,
la atención se dirige a en qué tipos de activos apostar y en qué cantidades.
Estas decisiones son clave ya que su relación con la meta de crear valor para
la empresa es significativamente mayor en comparación con el resto de las
decisiones. En este apartado el administrador financiero debe estimar de la
mejor manera las cantidades de dinero que se van a invertir en activo
circulante y activo fijo. Si bien es cierto, el activo fijo es el que genera
mayor valor para una organización es evidente la importancia que tiene el
activo corriente para la operativa del negocio. Ahora bien, otro aspecto
importante acá son las decisiones que tiene que ver con desinversiones ya que
podría ser que ciertos activos no se puedan justificar financieramente hablando
y entonces una opción sea eliminarlos o reemplazarlos.
Las decisiones que
tiene que ver con la obtención de fondos van enfocadas en el tipo de
financiamiento que se va a usar dada la variedad de fuentes, en los costos de
esas fuentes, en sus vencimientos y en la cantidad a pedir prestada. Otro
factor para considerar tiene que ver con la industria en que se encuentra
inserta la empresa; algunas empresas de ciertos sectores podrían ocupar grandes
cantidades de financiamiento, mientras que otras empresas de otros sectores
podrían estar libres de endeudamiento.
Finalmente, las
decisiones dirigidas a la política de pagos de la empresa tienen como objetivo
establecer si se va a distribuir o no efectivo a los accionistas por su
participación en el negocio. Si se va a repartir, entonces la siguiente
decisión tiene que ver con la forma en se va a realizar.
La función de
las Finanzas para la Administración
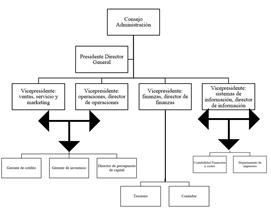
Figura 1. Función de las finanzas en una organización típica
Fuente: Adaptado
de Besley y Brygham (2016).
Analizando la
figura 1, se podría hacer referencia a una empresa mediana o grande, que
evidentemente estaría conformada por diferentes áreas de responsabilidad
guiadas por procedimientos que que le permiten guiar su trabajo. Desde una perspectiva
organizacional es razonable pensar que la dimensión y la relevancia de la
función de las finanzas depende del tamaño de una empresa. Negocios con tamaños
menores de repente tienen un departamento contable que se encarga de la función
de finanzas.
Por otro lado,
organizaciones más grandes en tamaño, como es de esperar, contarán con un
departamento especializado en finanzas. Volviendo a la figura, se puede
apreciar la existencia de una vicepresidencia o dirección financiera la cual
reporta directamente a un presidente o director general; por otro lado, al
director financiero le reportan un tesorero (con relaciones más hacia lo
externo) y un contralor (con relaciones más a lo interno).
El tesorero es
responsable de la administración del flujo de efectivo de la empresa; cuando
hay exceso de efectivo debe dirigirlo donde genere mayor valor y cuando existe
déficit debe garantizar la posibilidad de financiamiento externo.
El contralor por
lo general tiene a cargo actividades contables, como la contabilidad general,
la contabilidad de costos, la administración de temas fiscales, etc.
En organizaciones
pequeñas lo usual es encontrar que la función del contralor y del tesorero
están fusionadas en una sola posición y de ahí que se presente una mezcla de
tareas.
Es importante
comprender el papel que juega el área de finanzas en las operaciones de la
empresa. Una organización que funciona de manera adecuada ofrece una canal que
permite el flujo libre de información entre los diferentes ramales del área de
finanzas, pero además entre ella y los demás departamentos.
La función de
Finanzas y su relación con la Economía
La administración
financiera tiene un vínculo muy estrecho con su entorno y es a partir de esta
relación que debe dirigir su accionar teniendo en cuenta los factores
económicos, políticos, sociales y culturales que afectan su medio en el que
también se encuentran diversos actores como el gobierno, los clientes, los
sindicatos, los proveedores, la competencia, etc.
Partiendo de lo
anterior no es de extrañar que las finanzas se relacionen y apoyen
estrechamente con otras ciencias o campos del saber cómo por ejemplo la
economía.
El mundo de los
negocios globalizado urge que los administradores financieros entiendan la
composición económica de los mercados donde la empresa tiene presencia.
El campo de las
finanzas se relaciona estrechamente con la economía. Los gerentes financieros
deben comprender la estructura económica y estar atentos a las consecuencias de
los diversos niveles de la actividad económica y a los cambios en la política
económica. También deben tener la capacidad de usar las teorías económicas como
directrices para lograr una operación empresarial eficiente. Algunos ejemplos
incluyen el análisis de la oferta y la demanda, las estrategias para maximizar
las utilidades y la teoría de precios. El principio económico más importante
que se utiliza en la administración financiera es el análisis de costos y
beneficios marginales, un principio económico que establece que se deben tomar
decisiones financieras y llevar a cabo acciones solo cuando los beneficios
adicionales excedan los costos adicionales. Casi todas las decisiones
financieras se reducen fundamentalmente a una evaluación de sus beneficios y
costos marginales. (Gitman y Zutter, 2016, p.14)
Al hablar de
análisis marginal, se está examinando una oportunidad al comparar los
beneficios adicionales obtenidos versus los costos adicionales en que se
incurre al llevar a cabo esa oportunidad. Las organizaciones usan este tipo de
análisis como un apoyo a la toma de decisiones en busca de maximizar los
posibles beneficios. Al final de cuentas las empresas buscan sacar el máximo
provecho de los recursos utilizados y por lo tanto debe haber una garantía que
los beneficios van a superar los costos y de esa manera ejecutar opciones
rentables. En otras palabras, el análisis marginal supone un apoyo importante
en las decisiones relacionadas con la asignación de recursos en la búsqueda por
maximizar los beneficios y minimizar los costos.
La función de
Finanzas y su relación con la Contabilidad
La función
financiera tiene una relación íntima con la labor contable siendo y de ahí que
exista una dependía de la contabilidad. A pesar de lo anterior existen
diferencias importantes relacionadas con los flujos de efectivo y la toma de
decisiones, las cuales son el objeto de estudio de este apartado.
Usando principios
contables generalmente aceptados, el contador elabora estados financieros que
registran los ingresos al momento de la venta (ya sea que se reciba o no el
pago) y los gastos, cuando se incurre en ellos. Este enfoque se conoce como
base devengada o base contable de acumulación. Por otro lado, el gerente
financiero analiza sobre todo los flujos de efectivo, es decir, las entradas y
salidas de efectivo. Mantiene la solvencia de la empresa mediante la planeación
de los flujos de efectivo indispensables para cubrir sus obligaciones y
adquirir los activos necesarios para lograr las metas de la empresa. El gerente
financiero usa esta base contable de efectivo para registrar los ingresos y
gastos solo de los flujos reales de entradas y salidas de efectivo. (Gitman y
Zutter, 2016, p.15)
El concepto de
base devengada o base contable de acumulación es un principio de contabilización en el cual los
movimientos financieros ya sean débitos o créditos se registran conforme se
presentan. Los ingresos se van a contabilizar cuando se realice la operación y
no necesariamente en este momento se va a recibir el efectivo. Por otro lado,
los gastos se contabilizarán cuando se incurre en ellos, o sea, cuando se
facturen. Cuando los administradores financieros utilizan la base de efectivo
todo se ve en términos de efectivo entrando y saliendo y por lo tanto el
rastreo de estos movimientos se da con los estados de cuenta bancarios de la
empresa.
Una manera de
ejemplificar esto sería imaginar que un cliente hace un pedido de producto por
un monto de ₡3,000 el 1 de marzo, entonces al usar la contabilidad
de base devengada, se registrarían los ₡3,000 como un ingreso, aunque el
cliente tenga plazo para pagar la factura hasta el 15 de abril. Ahora, la
diferencia entre el base acumulación y base efectivo puede ser significativa.
Supóngase que una empresa recibe una factura por ₡40,000 por un trabajo de
asesoría realizado este mes, paga ₡100,000 por recibo de luz, envía una factura
por ₡100,000 por venta de producto del mes y recibe ₡100,000 en ingresos por
servicios. Si se utiliza base efectivo, la ganancia del mes sería de ₡0 (₡100,000
en entradas menos ₡100,000 en salidas). Si se utiliza base acumulación, la
ganancia sería de ₡60,000 (₡100,000 en ingresos por servicios menos ₡40,000 del
gasto por asesoría).
La otra diferencia
de las finanzas en comparación con la contabilidad está asociada con la toma de
decisiones. Si se analiza, un contador dirige gran cantidad de sus esfuerzos a
registrar los movimientos de la empresa y en hacer reportes contable-financieros.
Por su parte, los administradores financieros analizan la información contable,
generan información adicional y ejecutan decisiones según ciertos parámetros
deseables. Lo anterior no quiere decir que los contadores no puedan tomar
decisiones, sino simplemente que los enfoques son distintos a pesar de que como
ya se dijo hay una relación muy estrecha.
Principales
participantes en las transacciones financieras
Muchas empresas
tienen necesidad constante de financiamiento y necesitan dirigirse a diversas
fuentes para obtenerlo. Un mercado financiero trata precisamente, de ofrecer
recursos para esa necesidad al permitir la realización de diversas
transacciones financieras entre distintos participantes. En esta sección se
estudiará cuáles son los principales participantes en esas transacciones.
Los individuos y
las organizaciones que demandan dinero se reúnen con quienes tienen excedentes
de recursos en los mercados financieros. Observe que “mercados” es plural, en
una economía desarrollada como la de Estados Unidos existen muchos mercados
financieros distintos, cada uno de los cuales incluye a múltiples instituciones
e individuos. A diferencia de los mercados de activos físicos, que manejan
productos como trigo, automóviles, bienes raíces, computadoras y maquinaria,
los mercados de activos financieros manejan acciones, bonos, hipotecas y otros
derechos sobre activos reales, propios de la distribución de los flujos de
efectivo futuros generadores por dichos activos. (Besley y Brigham, 2016, p.87)
En términos
generales, mercado financiero se refiere a un “mecanismo” conceptual, más que a
una ubicación física o tipo específico de organización o estructura. Por lo
general los mercados financieros son definidos como un sistema que incluye
tanto a individuos como a instituciones, instrumentos y procedimientos para
reunir a prestatarios y ahorradores, sin importar la ubicación. (Besley y
Brigham, 2016, p.87)
Se puede decir por
lo anteriormente expuesto que un mercado financiero es un espacio físico o
virtual donde una serie de oferentes y demandantes de fondos se encuentran para
intercambiar valores financieros. Ahora, las transacciones entre vendedores y
compradores no se realizan de manera directa ya que no es posible conocer a
cada uno de los compradores o vendedores, sería algo extremadamente complejo.
En este punto entra un tercer participante que son los intermediarios
financieros que son los que efectúan las operaciones entre oferentes y demandantes.
Estos
intermediarios pueden ser instituciones financieras, bancos comerciales, bancos
de inversión, etc.
Ahora bien, la
interacción entre oferentes, demandantes e intermediarios está regulada en aras
de lograr minimizar el riesgo mediante un cuarto participante que está
representado por la autoridad reguladora o de supervisión que, mediante leyes,
reglamentos genera un ambiente de formalidad y seguridad a los movimientos
negociados en los mercados financieros.
3. CONCLUSIÓN
A manera de
conclusión se puede indicar que los mercados financieros facilitan el flujo de
recursos de los oferentes a los demandantes a través de intermediarios
financieros y mediante la supervisión de un ente regulador. En la medida que
este proceso sea transparente y eficiente mayor será el desarrollo económico de
un país o región.
Asimismo, la
comprensión del funcionamiento de los mercados financieros es fundamental para
las Ciencias Empresariales, ya que permite a los futuros profesionales analizar
cómo se asignan los recursos en la economía y cómo estas dinámicas influyen en
la toma de decisiones dentro de las organizaciones. Al estudiar la interacción
entre oferentes, demandantes e intermediarios, así como el papel de los entes
reguladores, se fortalecen competencias clave para evaluar riesgos, identificar
oportunidades de inversión y diseñar estrategias financieras sostenibles. De
esta manera, el conocimiento de los mercados financieros no solo contribuye a
una gestión empresarial más informada y eficiente, sino que también promueve
prácticas responsables que apoyan el crecimiento y la estabilidad del entorno
económico.
4.REFERENCIAS
BIBLIOGRÁFICAS
Acemoglu, D., Laibson, D., & List, J. A. (2017). Economía.
España: Antoni Bosch Editor.
Besley, S., & Brigham, E. (2016). Fundamentos
de administración financiera. México: Cengage Learning
Editores, S.A. de C.V.
Córdoba, M. (2016). Gestión financiera. Bogotá:
Ecoe Ediciones.
Gitman, J. L., & Zutter, J. C. (2016). Principios de administración financiera. México: Pearson Educación.
Ross, S. A., Westerfield, R. W., & Jaffe, J. F.
(2018). Finanzas
corporativas. México:
McGraw-Hill.