Revista Académica Institucional RAI
Sección Academia
Edición 15
Volumen 9
ISSN: 2953-769X
Julio- Diciembre, 2026
ANÁLISIS DE LAS HERRAMIENTAS
CONTABLES Y TECNOLÓGICAS PARA LA ELABORACIÓN DE ESTADOS FINANCIEROS SEGÚN LA
NIC1 EN ISMART360 S.R.L.
Lic. Madeley Fonseca
Pérez, [email protected]
Fundación Visión Mundial,
San José, Costa Rica
Código ORCID https://orcid.org/0009-0008-7943-5627
Lic.
Alexander Soto Alfaro,
[email protected]
Banco Nacional De Costa Rica, San José, Costa Rica
Código
ORCID https://orcid.org/0009-0009-3048-4898
DOI: https://doi.org/10.64183/ak4b8j47
Recibido: 12 de febrero de 2026
Aceptado: 29 de mayo de 2026
Resumen. El presente artículo desarrolla una propuesta técnica
para mejorar la elaboración y presentación de los estados financieros de
iSmart360 S.R.L., una empresa que actualmente enfrenta limitaciones en sus
registros contables debido a la ausencia de un catálogo y un manual de cuentas,
así como la falta de herramientas tecnológicas que respalden la aplicación
adecuada de la Norma Internacional de Contabilidad 1 (NIC 1). Con base en el
diagnóstico realizado en la organización, se identificaron deficiencias en la clasificación
de cuentas, inconsistencias en los registros, ausencia de procedimientos
estandarizados y desconocimiento parcial del personal sobre los lineamientos
normativos.
La
investigación adopta un enfoque mixto y descriptivo, apoyado en entrevistas y
encuestas aplicadas al personal administrativo-contable, lo que permitió
analizar el grado de cumplimiento de la NIC 1, así como reconocer las prácticas
actuales de registro y elaboración de informes financieros. Los resultados
evidencian la necesidad de fortalecer la estructura contable mediante la
implementación de herramientas normativas que garanticen coherencia,
comparabilidad y transparencia en la información financiera. A partir de estos
hallazgos, se diseña un catálogo y un manual de cuentas contables adaptado a la
operativa de iSmart360 S.R.L. y alineado con los requerimientos de la NIC 1,
además de un esquema base de estados financieros que facilita su presentación ordenada.
La propuesta constituye una guía práctica que busca mejorar la calidad y
fiabilidad de los informes financieros, fortalecer la toma de decisiones y
asegurar el cumplimiento normativo en la empresa.
Palabras clave. Herramientas Contables, Herramientas Tecnológicas,
Estados Financieros, NIC 1, Sistemas de Información Contable, Información
Financiera.
ANALYSIS
OF ACCOUNTING AND TECHNOLOGICAL TOOLS FOR THE PREPARATION OF FINANCIAL
STATEMENTS IN ACCORDANCE WITH IAS 1 AT ISMART360 S.R.L.
Lic. Madeley Fonseca Pérez, [email protected]
Lic. Alexander
Soto Alfaro, [email protected]
Received: February 12, 2026
Accepted:
May 29, 2026
Abstract. This article presents a
technical proposal aimed at improving the preparation and presentation of
financial statements in iSmart360 S.R.L., a company currently facing
limitations in its accounting processes due to the absence of a chart of
accounts, an accounting manual, and technological tools necessary to properly
apply International Accounting Standard 1 (IAS 1). Based on a diagnostic
assessment, deficiencies were identified in account classification,
inconsistencies in recordkeeping, lack of standardized procedures, and partial
staff knowledge regarding regulatory requirements. The research uses a mixed
and descriptive approach supported by interviews and surveys applied to
administrative and accounting personnel, allowing the analysis of IAS 1
compliance and an understanding of the company’s current practices in financial
reporting. The results demonstrate the need to strengthen the accounting
structure through the implementation of normative tools that ensure coherence,
comparability, and transparency in financial information. Based on these
findings, a chart of accounts and an accounting manual tailored to the
operational needs of iSmart360 S.R.L. were designed, fully aligned with IAS 1
requirements. Additionally, a base model for financial statements is proposed
to support proper structure and presentation. This proposal serves as a
practical guide intended to enhance the quality and reliability of financial
reporting, support better decision-making, and ensure regulatory compliance
within the company.
Keywords.
Accounting
Tools, Technological Tools, Financial Statements, IAS 1, Accounting Information
Systems, Financial Information.
1. INTRODUCCIÓN
La adecuada gestión contable es un elemento esencial para garantizar
transparencia, control y claridad en la información financiera de cualquier
organización. Sin embargo, en empresas como iSmart360 S.R.L., se identifican
vacíos importantes derivados de la ausencia de una estructura contable formal
que permita registrar las operaciones de manera ordenada y conforme a
estándares internacionales. La falta de un catálogo de cuentas, un manual
contable y procedimientos sistematizados ha generado problemas recurrentes en
la clasificación de transacciones, la elaboración de reportes internos y el
cumplimiento de obligaciones normativas. Esta situación provoca inconsistencias
que afectan no solo la calidad de los estados financieros, sino también la
capacidad de la empresa para tomar decisiones estratégicas fundamentadas en
datos confiables.
En este contexto, la Norma Internacional de Contabilidad 1 adquiere
relevancia como un marco técnico que orienta la presentación clara, comparable
y comprensible de los estados financieros. Su aplicación, sin embargo, exige
una base contable organizada y un registro coherente de las operaciones,
aspectos que actualmente representan un desafío para iSmart360. El diagnóstico
realizado mediante entrevistas y encuestas evidenció carencias en el
conocimiento normativo del personal y en la estructura de registro existente,
lo que limita la capacidad de la entidad para producir información fidedigna. A
partir de estos hallazgos, surge la necesidad de desarrollar herramientas
contables que permitan alinear los procesos internos con los requerimientos de
la NIC 1, fortaleciendo así la transparencia financiera y la estabilidad
operativa de la organización.
Además, los resultados obtenidos durante el diagnóstico permitieron
constatar que la empresa no solo enfrenta dificultades operativas aisladas,
sino un problema estructural que afecta la calidad de sus registros y la
interpretación de la información financiera. Esta situación evidencia la
necesidad de adoptar herramientas formales que ordenen los procesos y reduzcan
la dependencia de criterios personales, condición indispensable para asegurar
que la empresa pueda sostener un crecimiento responsable y alineado con marcos
normativos vigentes.
En respuesta a las debilidades
identificadas, la presente investigación propone herramientas contables y
tecnológicas orientadas a fortalecer la gestión financiera de iSmart360 S.R.L.
Estas herramientas incluyen la estructuración de un catálogo de cuentas, un
manual contable y la incorporación de sistemas digitales que faciliten el
registro, procesamiento y control de las operaciones contables. La integración
de soluciones tecnológicas permitirá automatizar procesos, reducir errores
manuales, mejorar la trazabilidad de la información y generar reportes
financieros oportunos y confiables. Asimismo, el uso de plataformas contables
contribuirá al cumplimiento de los lineamientos establecidos por la NIC 1,
garantizando una presentación más transparente, consistente y comparable de los
estados financieros. De esta manera, la combinación de herramientas contables y
tecnológicas se constituye en una estrategia integral para optimizar la toma de
decisiones, fortalecer el control interno y promover un desarrollo sostenible y
competitivo dentro de la organización.
2.
MATERIALES Y MÉTODOS
El
enfoque metodológico seleccionado responde a la necesidad de comprender la
situación contable de iSmart360 S.R.L. desde una perspectiva integral,
combinando elementos cuantitativos y cualitativos para obtener información
suficientemente detallada. Según el documento base, el marco metodológico se
concibe como “un conjunto de técnicas y procedimientos que nos permiten tanto
formular una problemática como generar los pasos y herramientas necesarias para
resolverlos” (Azuero, 2019, p.110).
Bajo
esa lógica, se adoptó un enfoque mixto que permite analizar tanto percepciones
y criterios del personal contable como patrones observables en los procesos
financieros actuales. Este enfoque ofrece una aproximación más rica y
multidimensional, aunque también implica mayores cuidados al momento de
interpretar los hallazgos, por la mezcla de perspectivas.
Enfoque metodológico.
El estudio se desarrolló bajo un enfoque mixto, integrando datos numéricos
provenientes de encuestas y valoraciones cualitativas provenientes de
entrevistas semiestructuradas. Este enfoque permitió comprender no solo el
estado actual de los registros contables, sino también las razones
estructurales detrás de las deficiencias detectadas.
Tipo y alcance de
la investigación. La investigación se clasifica como
descriptiva, ya que se orienta a caracterizar las prácticas contables de la
empresa sin manipular variables ni intervenir los procesos. El alcance es
aplicado, en la medida en que los hallazgos fundamentan la propuesta técnica
presentada posteriormente.
Diseño de
investigación. Se utilizó un diseño no experimental
y transeccional, puesto que los datos se recolectaron en un único momento
temporal. No se implementaron cambios ni se modificaron condiciones dentro de
la empresa, lo cual es coherente con la naturaleza diagnóstica del estudio.
Sujetos y fuentes
de información. Los sujetos de información fueron
colaboradores del área administrativa y contable de iSmart360 S.R.L.,
seleccionados por conveniencia debido al tamaño reducido del equipo y a su
conocimiento directo de los procesos financieros. Las fuentes incluyeron información
primaria (entrevistas y encuestas) y secundaria (documentación interna limitada
disponible para revisión).
Técnicas e
instrumentos. Se aplicaron dos técnicas principales:
a) Entrevista
semiestructurada, utilizada para explorar la
comprensión del personal sobre la NIC 1, los registros contables y las
debilidades percibidas.
b) Encuesta
estructurada, útil para cuantificar niveles de
conocimiento, identificar patrones en los errores recurrentes y determinar el
grado de necesidad de herramientas contables formales.
Ambos instrumentos
fueron diseñados conforme al marco conceptual del trabajo y validados de manera
interna.
Variables de
investigación. Las variables analizadas incluyeron:
registros contables y procesos financieros; conocimiento y aplicación de la NIC
1; calidad y estructura de los estados financieros; y necesidad de catálogo y
manual contable. Estas variables permitieron identificar de forma ordenada las
brechas existentes.
Procedimiento de
análisis. El análisis combinó la sistematización de
respuestas cualitativas, mediante categorías emergentes, con estadísticas
descriptivas básicas derivadas de la encuesta. Este procedimiento permitió
vincular percepciones del personal con datos observables, fortaleciendo la
validez de los hallazgos. Aunque el análisis no es complejo, sí requiere
cuidado al interpretar coincidencias y divergencias entre ambos instrumentos
—algo que, dicho sea de paso, se convirtió en un reto menor al inicio, pero se
resolvió conforme avanzó la revisión.
3. RESULTADOS DE
INVESTIGACIÓN
Los resultados
describen los principales hallazgos obtenidos mediante encuestas y entrevistas,
evidenciando tendencias, vacíos y patrones que afectan la estructura contable
de iSmart360 S.R.L.
Deficiencias en
los registros contables Las entrevistas y
encuestas revelaron múltiples deficiencias en los registros contables de
iSmart360 S.R.L., destacando la ausencia de criterios uniformes para clasificar
operaciones y la falta de un procedimiento formal que guíe el registro diario.
Los colaboradores señalaron que el proceso actual es inconsistente, pues cada
quien registra según su interpretación personal, lo cual incrementa las
posibilidades de errores y dificulta la trazabilidad. Esta situación genera
incertidumbre a nivel interno, especialmente en etapas de consolidación de la
información y preparación de estados financieros.
Además, se reportó
que los registros se elaboran en documentos dispersos o hojas de cálculo no
estandarizadas, aumentando el riesgo de duplicidades y omisiones. El personal
reconoce que no existe una secuencia clara de pasos para la validación de
datos, por lo que la revisión se vuelve tardía y poco confiable. Este
comportamiento operativo afecta directamente la oportunidad con que se produce
la información financiera, generando retrasos significativos al cierre de cada
periodo. Aunque algunos colaboradores afirman conocer parcialmente los flujos
actuales, esa comprensión no es suficiente para evitar inconsistencias.
Otro hallazgo
indica que gran parte de los errores se debe a la falta de documentación
asociada a cada transacción. Los entrevistados mencionaron que, en varias
ocasiones, se registra una operación sin adjuntar el comprobante
correspondiente o sin indicar con claridad su naturaleza contable. Este vacío
afecta la verificación posterior, especialmente al intentar reconciliar cuentas
o auditar movimientos justificables. El problema se intensifica por la
inexistencia de un catálogo que determine qué cuentas utilizar, dejando espacio
a decisiones subjetivas. El personal reconoce el impacto, pero también expresa
limitaciones por la carga operativa diaria.
Figura 1. ¿Conozco
el procedimiento actual que sigue la empresa para registrar sus operaciones
contables?
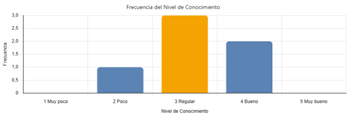
Fuente: Fonseca y Soto. (2025,
p.100)
Por último, los
resultados señalan que la empresa carece de un punto de control que supervise
el cumplimiento de procesos mínimos, lo cual provoca un efecto acumulativo:
pequeños errores se vuelven grandes discrepancias con el tiempo. La percepción
general es que los registros no siguen un patrón estable y que, sin una
estructura oficial, los colaboradores deben improvisar soluciones, afectando la
confiabilidad de los informes financieros. Aunque se reconoce la importancia de
mejorar, también se admite que no hay herramientas internas que orienten
adecuadamente dicho proceso.
Estas deficiencias
no solo afectan el registro individual de transacciones, sino que repercuten
directamente en los tiempos de cierre contable y en la confiabilidad de la
información consolidada. Al no existir lineamientos uniformes, cada periodo
requiere una revisión más exhaustiva, que demanda horas adicionales de
verificación y aumenta la probabilidad de inconsistencias acumuladas. Este
comportamiento genera atrasos que impactan la planificación financiera y
limitan la capacidad de la empresa para responder oportunamente a
requerimientos externos o procesos de auditoría.
Aplicación y
conocimiento de la NIC 1
Los resultados
sobre el conocimiento de la Norma Internacional de Contabilidad 1 indican que
el personal de iSmart360 S.R.L. posee niveles heterogéneos de comprensión, sin
un estándar común que garantice la aplicación uniforme de la normativa. Parte
del equipo afirma conocer elementos básicos, pero admite desconocer aspectos
estructurales como la clasificación de activos y pasivos, o los requisitos
mínimos para las notas explicativas. Otros colaboradores muestran un dominio
más limitado, enfatizando que su formación previa no contempló un estudio
detallado de la NIC
Esta disparidad
condiciona la preparación de estados financieros
Asimismo, se
observó que no existe una guía interna que explique cómo interpretar los
lineamientos normativos ni cómo aplicarlos a la operación específica de la
empresa. Los participantes expresaron que, ante la falta de una herramienta
formal, cada uno recurre a su propio criterio, generando discrepancias en la
presentación de rubros similares. Según el Trabajo Final, “la empresa no
disponible del personal suficiente [sic], ni en términos de cantidad, ni de
capacitación, de manera que la interpretación y aplicación de la normativa NIC
1 se vuelve compleja” (Fonseca y Soto, 2025, p. 26). Esta cita evidencia la
dificultad generalizada para cumplir la normativa.
Los datos
muestran, además, que el personal desconoce la obligatoriedad de presentar un
conjunto completo de estados financieros, tal como lo requiere la NIC 1: estado
de situación financiera, estado de resultados, cambios en el patrimonio, flujo
de efectivo y notas explicativas. Este desconocimiento afecta el cumplimiento
normativo, pues algunos colaboradores consideraban suficiente la elaboración de
solo dos documentos. La falta de claridad sobre las notas es particularmente
relevante, porque se perciben como un agregado opcional y no como un requisito
indispensable para contextualizar la información presentada.
Finalmente, las
encuestas revelaron que, aunque existe una actitud favorable hacia la
capacitación, la empresa no ha implementado procesos formales de formación. La
ausencia de actualizaciones normativas, combinada con la falta de supervisión
técnica, ha consolidado una cultura contable basada más en la experiencia
personal que en estándares institucionales. Esta situación pone en riesgo la
comparabilidad y la transparencia, pues los estados financieros actuales no
cumplen con los criterios de forma ni de fondo solicitados por la NIC 1. La
percepción general es que la empresa necesita herramientas y acompañamiento
para lograr una interpretación coherente de la norma.
Necesidad de un
catálogo y manual de cuentas
Los resultados
muestran un consenso claro sobre la necesidad urgente de implementar un
catálogo y un manual contable que ordene las operaciones de iSmart360 S.R.L. La
opinión del personal es unánime: la ausencia de estos instrumentos genera
duplicidad de criterios, confusión en la clasificación de cuentas y un uso
inconsistente de los nombres de cada rubro. La falta de una estructura
codificada provoca que las transacciones se agrupen de forma arbitraria, lo
cual afecta la correcta consolidación de los saldos. Esta dispersión dificulta
el análisis gerencial y la lectura de la situación financiera.
El trabajo de
campo indica que, al no contar con un catálogo formal, los colaboradores crean
nuevas cuentas sin control centralizado, generando un volumen excesivo de
registros con funciones muy similares. Esto introduce redundancias y hace más
complicado identificar la naturaleza real de cada operación. La empresa tampoco
posee un manual que explique el uso correcto de cada cuenta, por lo que los
trabajadores desconocen qué documentos respaldan una transacción específica o
qué criterios de cargo y abono se deben aplicar. Este vacío afecta la precisión
y la coherencia de los reportes.
Asimismo, se
detectó que la mayoría del personal considera que un catálogo bien estructurado
facilitaría la detección de errores, la clasificación de gastos y la
elaboración de estados financieros más confiables. El Trabajo Final destaca que
el catálogo “permite una elaboración más eficiente de los estados financieros,
facilita el cumplimiento fiscal y potencia la detección de irregularidades
contables” (Fonseca y Soto, 2025, p.42). Este respaldo documental fortalece la
necesidad de implementar herramientas técnicas para estandarizar la
contabilidad de la empresa.
Finalmente, la
revisión muestra que la falta de estos instrumentos no solo afecta la
operatividad diaria, sino también la capacidad de la empresa para responder a
auditorías internas o externas. La información contable actual resulta difícil
de seguir, pues no existe un criterio oficial que determine dónde registrar
cada transacción. Los colaboradores expresaron que un manual contable no solo
aclararía las reglas, sino que ayudaría a reducir la curva de aprendizaje de
nuevos integrantes del equipo. En síntesis, la necesidad de estos documentos es
un hallazgo transversal y prioritario.
Asimismo, la falta
de estas herramientas ubica a la empresa en una posición vulnerable frente al
cumplimiento normativo. La NIC 1 exige una estructura ordenada y verificable
para la presentación de los estados financieros, y sin un catálogo y un manual
que definan criterios uniformes, la organización se expone a diferencias en
interpretación, omisiones y errores de clasificación. Esto podría generar
cuestionamientos en una eventual auditoría y dificultar la demostración de una
gestión financiera responsable y alineada a estándares internacionales.
Percepción del
personal sobre la estructura contable
La percepción
general del personal es que la estructura contable actual de iSmart360 S.R.L.
es insuficiente para sostener una gestión financiera confiable. Los
trabajadores coincidieron en que la empresa enfrenta problemas recurrentes en
la clasificación de cuentas, el registro detallado de operaciones y la
disponibilidad de documentación adecuada. Esta percepción se agrava por la
inexistencia de manuales y guías internas que orienten los procedimientos.
Según la encuesta, la clasificación actual “entorpece” el análisis financiero,
lo cual evidencia una afectación directa en la interpretación de datos.
Asimismo, el
personal expresó que los registros son difíciles de seguir, pues no existe un
orden lógico que articule las transacciones con los estados financieros. La
mayoría indicó que no conoce con exactitud los pasos que integran un proceso
financiero completo, lo cual refleja una carencia en la formación interna. La
falta de documentación clara también genera frustración, ya que obliga a
invertir más tiempo en revisar movimientos, verificar datos e identificar
errores que podrían evitarse con una estructura más robusta. Este retraso
afecta el desempeño operativo.
Un aspecto notable
es la frustración manifestada sobre la falta de herramientas tecnológicas
adecuadas. Los participantes afirmaron que, actualmente, gran parte del trabajo
se realiza de forma manual o con archivos aislados, lo que aumenta el riesgo de
inconsistencia. El Trabajo Final indica que esta dependencia de métodos
informales “incrementa el riesgo de errores” (Fonseca y Soto, 2025, p. 27). La
percepción es que la empresa necesita digitalizar y estandarizar procesos para
lograr uniformidad en la información contable.
En suma, la
percepción del personal refleja una estructura contable frágil, con riesgos
evidentes de incumplimiento normativo. Los colaboradores están conscientes de
estas limitaciones y valoran la necesidad de adoptar herramientas formales para
mejorar la transparencia de la información financiera. Aunque existe voluntad
para aprender y mejorar, también reconocen que requieren apoyo técnico para
alcanzar los estándares solicitados por la NIC 1. La percepción es clara: la
empresa no puede sostener prácticas contables confiables sin una base
estructural sólida.
Síntesis de
hallazgos clave
En conjunto, los
resultados obtenidos permiten identificar que iSmart360 S.R.L. enfrenta una
serie de problemas estructurales en su gestión contable, principalmente
relacionados con la ausencia de herramientas normativas y la falta de
capacitación interna. La información recolectada muestra que los registros son
inconsistentes, que la clasificación de cuentas es arbitraria y que los
procesos operativos carecen de un orden lógico. Estos hallazgos revelan un
escenario donde la empresa depende demasiado del criterio personal, afectando
su capacidad para producir información fiable.
Un segundo grupo
de hallazgos señala que el personal posee conocimientos desiguales sobre la NIC
1, lo que provoca que los estados financieros no cumplan con los requerimientos
mínimos de presentación. La falta de claridad sobre el contenido obligatorio de
los estados financieros, especialmente de las notas explicativas, evidencia una
debilidad significativa. Además, la empresa no cuenta con mecanismos formales
para supervisar los procesos financieros, por lo que los errores se detectan
tardíamente, muchas veces cuando ya se han acumulado varias inconsistencias.
Asimismo, los
resultados confirman que existe un consenso absoluto respecto a la necesidad de
implementar un catálogo y un manual de cuentas. El personal reconoce que estas
herramientas permitirían organizar mejor las operaciones y reducir el riesgo de
errores. La empresa carece de criterios estandarizados y, sin estos
instrumentos, se dificulta la construcción de un sistema contable fiable. Esta
conclusión se refuerza con la evidencia documental que resalta la importancia
de estos componentes en la gestión financiera.
Finalmente, la
síntesis de los resultados sugiere que iSmart360 requiere una intervención
técnica urgente para fortalecer su estructura contable y cumplir con la NIC 1.
Los hallazgos no solo exponen las debilidades actuales, sino que también
justifican la pertinencia de la propuesta de mejoramiento. La empresa tiene el
potencial de mejorar, pero necesita una guía formal que oriente su proceso
contable y reduzca la improvisación. La información recopilada constituye la
base para fundamentar las acciones propuestas en las siguientes secciones.
4. DISCUSIÓN (O ANÁLISIS DE LOS RESULTADOS)
La discusión
analiza los resultados obtenidos a la luz de los marcos normativos y estudios
revisados, interpretando su significado y sus implicaciones para iSmart360
S.R.L. Se contrastan hallazgos con la literatura y se profundiza en el impacto
organizacional detectado.
Interpretación de
los resultados frente a la NIC 1
Los resultados
evidencian que la empresa no cumple con requisitos centrales de la NIC 1,
particularmente en lo relativo a estructura, clasificación y presentación
adecuada de los estados financieros. La carencia de un catálogo y un manual
genera inconsistencias que dificultan aplicar criterios de “presentación
razonable”, principio indispensable en la norma. Este incumplimiento no solo
afecta comparabilidad, sino también la utilidad de los informes para decisiones
internas, mostrando una separación clara entre lo exigido normativamente y lo
practicado en la organización.
Además, la
heterogeneidad en el conocimiento del personal confirma lo señalado por
estudios como el de Meléndez, Ochoa, Solís y Vives (2020), quienes mostraron
que las pymes enfrentan dificultades similares cuando carecen de estructura
contable y criterios uniformes para aplicar NIIF. En iSmart360, esta situación
se agrava por la ausencia de formación interna continua, generando un escenario
donde la interpretación normativa depende más de experiencias individuales que
de lineamientos comunes. Esto explica la falta de coherencia en los registros y
la ausencia de información de soporte adecuada.
Finalmente, los
hallazgos coinciden con la observación de López (2021), quien argumenta que
adoptar normativas internacionales sin una base contable formalizada conduce a
reportes poco transparentes y deja a las empresas vulnerables ante errores y
sanciones. La situación de iSmart360 refleja ese mismo patrón: sin
herramientas, sin criterios uniformes y sin procesos normativos, la NIC 1 se
convierte en un ideal distante. Los resultados, por tanto, no solo confirman
los problemas identificados, sino que contextualizan la urgencia de intervenir
la estructura contable con un enfoque integral.
Desde una mirada
metodológica, estos resultados confirman que la problemática detectada no es de
carácter superficial, sino estructural. La distancia entre lo que establece la
NIC 1 y las prácticas internas revela una brecha que afecta la confiabilidad del
proceso contable completo. Esto implica que cualquier intento de mejora debe
partir de soluciones sistémicas y no únicamente operativas, reforzando la
importancia de implementar herramientas normativas que permeen todas las etapas
del registro y presentación de la información financiera.
Implicaciones para
la gestión contable de iSmart360
Los resultados
obtenidos muestran que las deficiencias en la estructura contable tienen
implicaciones directas y amplias sobre la gestión financiera cotidiana de
iSmart360. La falta de estandarización afecta la trazabilidad, ralentiza la
conciliación de cuentas y aumenta el esfuerzo administrativo. Coincidiendo con
Contreras (2021), la falta de procedimientos provoca que los registros se
vuelvan poco confiables, dificultando la verificación posterior. Esta realidad
genera un impacto acumulativo, donde pequeñas desviaciones operativas terminan
afectando el cierre contable de cada periodo.
Otro aspecto
crítico es la afectación en la capacidad de cumplir con auditorías internas o
externas. Estudios como los de Bolaños, Coto y Jiménez (2010) ya advertían que,
sin una estructura formal, las empresas tienden a presentar estados financieros
incompletos o mal clasificados, lo que deriva en observaciones, correcciones y
retrasos. Esto coincide con lo observado en iSmart360: la información no puede
auditarse con facilidad, lo cual debilita la credibilidad institucional frente
a terceros. En contextos con alta demanda de transparencia, como el
costarricense, esta debilidad se vuelve aún más riesgosa.
Finalmente, las
implicaciones también se extienden a la toma de decisiones. Decisiones
estratégicas basadas en datos deficientes generan riesgos financieros
importantes, pues la empresa interpreta su realidad con información
fragmentada. Los hallazgos confirman que la inexistencia de herramientas
normativas no solo es un problema técnico, sino una amenaza a la
sostenibilidad. En línea con Armijos (2019), la estandarización contable no
solo ordena procesos, sino que sirve como “garantía de información clara,
precisa y concisa” necesaria para mantener estabilidad y crecimiento a futuro.
Relación con
estudios previos
Al comparar los
resultados con las investigaciones presentadas en el Trabajo Final, se observa
una fuerte coherencia con los problemas que otros autores han identificado en
empresas que operan sin una estructura contable formal. Por ejemplo, Valencia
(2022) demostró que la ausencia de sistemas estandarizados provoca registros
dispersos, errores reiterados y dificultad para preparar estados financieros
confiables. Esta misma problemática se replica en iSmart360, confirmando que la
experiencia de la empresa no es aislada, sino parte de un patrón frecuente
entre pymes.
Asimismo, los
resultados dialogan con lo expuesto por Gonzales (2024), quien señaló que la
aplicación parcial de la NIC 1 genera estados incompletos y dificulta la
comprensión real de la situación económica de la entidad. La empresa estudiada
refleja esta limitación, pues el personal desconoce elementos esenciales como
las notas explicativas o la estructura adecuada del estado de resultados. Esta
coincidencia permite afirmar que, sin capacitación formal ni herramientas
técnicas, las empresas tienden a operar en condiciones contables vulnerables.
Por último,
estudios nacionales como el de Bolaños et al. (2010) advierten que la debilidad
en la capacitación del personal es uno de los factores más determinantes para
el incumplimiento de normas. El hallazgo se repite aquí: el equipo de iSmart360
expresó una falta de formación clara, lo cual afecta directamente su habilidad
para aplicar estándares internacionales. En síntesis, los estudios previos no
solo respaldan lo encontrado, sino que amplían la comprensión del problema,
mostrando que la situación de la empresa es consistente con patrones
documentados en diversas investigaciones.
Además,
investigaciones internacionales como las de Armijos (2019) y Valencia (2020)
confirman que la falta de manuales, catálogos y criterios normativos claros
genera efectos similares en empresas de distintos países. Los patrones
observados en Ecuador y Perú muestran que la adopción de la NIC 1 se ve
limitada cuando la estructura contable carece de bases técnicas, situación que
refleja claramente lo experimentado por iSmart360. Esto posiciona los
resultados dentro de una problemática regional más amplia y no únicamente
local.
Relevancia de la
propuesta contable para la empresa
La propuesta de
catálogo y manual de cuentas adquiere un papel fundamental como respuesta
técnica a los problemas detectados en la empresa. Los resultados evidencian que
la carencia de estas herramientas es la causa directa de desorden,
inconsistencias y falta de comparabilidad en la información financiera. En
línea con estudios como el de Calderón (2009), un catálogo bien diseñado
permite organizar operaciones, reducir errores y fortalecer el control interno,
lo cual representa una base esencial para mejorar la calidad de los estados
financieros.
Además, la
propuesta no busca únicamente ordenar la información actual, sino habilitar a
la empresa bpara cumplir adecuadamente con la NIC 1. Las entrevistas revelaron
que el personal carece de criterios para diferenciar rubros o determinar su
ubicación en los estados financieros. Con un manual claro, cada cuenta adquiere
una definición funcional y una guía de uso, disminuyendo la dependencia del
criterio personal. Esta alineación normativa se vuelve estratégica para
garantizar la presentación razonable de los estados financieros de iSmart360.
La propuesta tiene
relevancia operativa, técnica y cultural. Operativamente, facilita el registro
sistemático y mejora la eficiencia en los cierres mensuales. Técnicamente,
reduce errores y consolida información confiable. Culturalmente, promueve una
visión de orden y responsabilidad contable que antes no existía. Tal como
señala Rodríguez y Torres (2022), la adopción de herramientas normativas
impulsa a las pymes a superar prácticas empíricas y avanzar hacia estándares
que fortalecen la sostenibilidad. De esta forma, la propuesta se convierte en
un pilar central para transformar la gestión contable de la empresa.
5. CONCLUSIONES
Los resultados
permiten comprender, con mayor claridad, las condiciones reales del sistema
contable de iSmart360 S.R.L. y las acciones necesarias para fortalecer su
estructura financiera y su capacidad de cumplir con la NIC 1 de forma
sostenible.
Los hallazgos
confirman que iSmart360 opera actualmente con una estructura contable frágil,
afectada principalmente por la ausencia de un catálogo y un manual de cuentas,
así como por la falta de procedimientos formales. Estas carencias generan
registros inconsistentes y dificultan la elaboración de estados financieros
completos y comparables, lo que afecta la transparencia interna y externa.
También se
evidencia que el personal presenta niveles de conocimiento dispares respecto a
la NIC 1. Esta heterogeneidad conduce a interpretaciones subjetivas sobre la
clasificación y presentación de la información financiera. La empresa depende
así del criterio individual, en vez de procesos institucionalizados, lo cual
incrementa la posibilidad de errores y limita la coherencia en los informes.
Asimismo, la
revisión del trabajo de campo mostró que la empresa enfrenta dificultades para
sostener procesos de registro contable estables. El uso de documentos
dispersos, la ausencia de controles internos y la falta de supervisión
metodológica generan una cadena de inconsistencias que se acumulan con el
tiempo. Esto provoca retrasos, reprocesos y una pérdida de confianza en los
datos utilizados para decisiones.
En conjunto, las
conclusiones generales apuntan a una necesidad ineludible: la empresa debe
transitar de prácticas empíricas a una gestión contable estandarizada y basada
en normas. Los resultados no solo exponen debilidades, sino que justifican la
urgencia de transformar la operativa contable.
Aportes de la
propuesta. La propuesta desarrollada constituye un
aporte concreto para resolver los problemas identificados. El diseño del
catálogo de cuentas ofrece una estructura clara, jerárquica y funcional que
reduce la ambigüedad en el registro de operaciones. Su implementación facilita
la clasificación adecuada, disminuye errores y organiza la información
financiera según las necesidades reales de la empresa y lo requerido por la NIC
1.
El manual de
cuentas complementa este aporte al proporcionar definiciones, criterios de uso
y lineamientos precisos para cada cuenta. Esta herramienta no solo aclara los
procedimientos que antes dependían del juicio personal, sino que también
establece un lenguaje contable común que favorece la uniformidad y simplifica
la capacitación de nuevos colaboradores, mejorando así la eficiencia operativa.
Además, el esquema
base de estados financieros aporta claridad conceptual y funcional, permitiendo
que la empresa elabore informes alineados con estándares internacionales. Este
esquema facilita la comparación entre periodos y mejora la calidad de los datos
que se entregan a terceros, respaldando procesos de auditoría y toma de
decisiones.
En conjunto, la
propuesta representa un avance significativo hacia la profesionalización de la
gestión contable en iSmart360. No solo ordena, sino que también crea las
condiciones necesarias para desarrollar una cultura organizacional orientada a
la calidad y la transparencia financiera.
En términos de
control externo, la propuesta también fortalecería la capacidad de la empresa
para enfrentar auditorías, dado que cada registro contaría con una estructura
verificable y coherente. Un catálogo estandarizado permite identificar con
rapidez la naturaleza de las partidas, mientras que el manual brinda
trazabilidad para justificar decisiones contables. Esto no solo mejora la
confiabilidad de los estados, sino que también reduce riesgos de observaciones
o ajustes significativos durante procesos de revisión.
Proyecciones.
Las proyecciones derivadas del análisis sugieren que, si la empresa implementa
de manera progresiva y comprometida los instrumentos propuestos, logrará
consolidar una estructura contable robusta y normativamente alineada. Esto
permitirá reducir errores, mejorar la trazabilidad y aumentar
significativamente la confiabilidad de los informes financieros.
Asimismo, una vez
adoptada la propuesta, la empresa podrá afrontar auditorías con mayor
seguridad, dado que sus procesos y registros estarán respaldados por
lineamientos formales. Esto fortalecerá la imagen institucional y contribuirá a
generar confianza entre aliados estratégicos, proveedores y posibles
inversionistas, ampliando sus oportunidades de desarrollo.
La implementación
del catálogo y el manual también abrirá espacio para integrar herramientas
tecnológicas que mejoren la automatización de procesos. Este paso, aunque
posterior, permitirá optimizar tiempos, reducir dependencias operativas y
avanzar hacia un modelo contable más moderno y sostenible.
La empresa queda
en posición de construir una cultura organizacional madura, donde la
contabilidad deje de ser un conjunto de tareas aisladas y se convierta en un
sistema articulado, estratégico y orientado a la mejora continua. Sin embargo,
este avance exige constancia, revisión periódica y una voluntad institucional
genuina por sostener el cambio en el tiempo.
En
términos generales, la investigación concluye que iSmart360 S.R.L. requiere
fortalecer su gestión contable mediante la adopción de herramientas técnicas y
procedimientos estandarizados que permitan garantizar el cumplimiento normativo
y mejorar la calidad de la información financiera. La implementación del
catálogo y manual de cuentas constituye un paso fundamental para consolidar una
estructura contable más sólida, mientras que la incorporación progresiva de
herramientas tecnológicas favorecerá la automatización de procesos, la
reducción de errores operativos y una mayor eficiencia en la generación de
estados financieros.
Finalmente,
se concluye que la integración de herramientas contables adecuadas, acompañadas
por procesos de capacitación continua y el aprovechamiento de soluciones
tecnológicas para la gestión financiera, permitirá a la empresa fortalecer la
toma de decisiones, mejorar su capacidad de respuesta ante auditorías y
promover una cultura organizacional basada en la transparencia, la
confiabilidad de la información y la mejora continua.
6. AGRADECIMIENTOS
Los autores
expresan su agradecimiento a las personas que colaboraron durante el proceso de
esta investigación, especialmente al personal administrativo y contable de
iSmart360 S.R.L., cuya disposición y apertura permitieron obtener información
valiosa para el análisis realizado. Asimismo, reconocen el apoyo recibido por
parte del cuerpo docente que brindó orientación metodológica y académica en
distintas etapas del estudio. Su acompañamiento contribuyó a fortalecer la
rigurosidad del trabajo y facilitar la construcción de la propuesta técnica
presentada, la cual se deriva directamente de este esfuerzo conjunto.
7. CITAS Y REFERENCIAS
BIBLIOGRÁFICAS
Armijos,
S. (2019). Adopción de la NIC 1 para la Elaboración de los Estados
Financieros en la Empresa Megafer de Camilo Ponce Enríquez en el 2019.
[Tesis de maestría, Universidad Técnica de Machala]. Repositorio Digital de la
UTMACH. https://repositorio.utmachala.edu.ec/bitstream/48000/18089/1/TT%20PROYECTO%20DE%20INVESTIGACION%20SANDY%20ARMIJOS.pdf#:~:text=TAPA%20O%20GUARDA%20ADOPCI%C3%93N%20DE,PAOLA%20ARMIJOS%20CARRASCO%20MACHALA%202021
Azuero,
A. (2019). Significatividad del marco metodológico en el desarrollo de
proyectos de investigación. Revista Arbitrada Interdisciplinaria KOINONIA 4(8),
110-127. http://dx.doi.org/10.35381/r.k.v4i8.274
Bolaños,
D., Coto, A., y Jiménez, A. (2010). Cumplimiento y Aplicación de la Norma de
Contabilidad 1 (NIC 1) en Hoteles del Valle Central de Costa Rica. [Tesis de
licenciatura, Instituto Tecnológico de Costa Rica]. Repositorio TEC. https://repositoriotec.tec.ac.cr/bitstream/handle/2238/12227/Cumplimiento%20y%20aplicaci%c3%b3n%20de%20la%20norma%20de%20contabilidad%201%20Nic1%20en%20hoteles%20del%20Valle%20Central%20de%20Costa%20Rica.pdf?sequence=1&isAllowed=y
Calderón,
R. (2009). Reestructuración del Catálogo de Cuentas y Configuración de Estado
Financieros de la Asociación de Asistencia en Servicios de Salud (ASESA).
[Trabajo final de Bachillerato, Instituto Tecnológico de Costa Rica]. https://repositoriotec.tec.ac.cr/bitstream/handle/2238/11013/TOMO%20I.pdf
Contreras,
L. (2021). Diseño de Control Interno “Pagos de Comisiones a Plataformas
Digitales” que utilizan las Tiendas Musi Florida Retail, mediante una
Conciliación de las Transacciones con el Departamento de Tesorería del 01 Enero
al 31 de Mayo 2021. [Proyecto de licenciatura, Universidad San Marcos].
Repositorio Suwa. https://repositorio.usam.ac.cr/xmlui/bitstream/handle/11506/1859/TFG%20CONT%200014%202021.pdf?sequence=1&isAllowed=y#:~:text=DISE%C3%91O%20DE%20CONTROL%20INTERNO%20%E2%80%9CPAGOS,JOS%C3%89%2C%20COSTA%20RICA%20JULIO%2C%202021
Fonseca,
M., y Soto, A. (2025). Propuesta de Herramientas Tecnológicas para la
Elaboración de Informes Financieros según la Norma Internacional de
Contabilidad 1 en la Empresa iSmart Trescientos Sesenta S.R.L. para el I
Trimestre 2025. [Tesis de Licenciatura, Universidad San Marcos.]
González,
G. (2024). Análisis de los Estados Financieros según la NIC 1 en la empresa
Backus y Johnston S.A.A., 2022. [Tesis de licenciatura, Universidad
Científica del Sur]. Repositorio Académico – Universidad Científica del Sur. https://repositorio.cientifica.edu.pe/bitstream/handle/20.500.12805/3909/TB-Gonzales%20G-Ext.pdf?sequence=1#:~:text=%E2%80%9CAN%C3%81LISIS%20DE%20LOS%20ESTADOS%20FINANCIEROS,906X%29%20Lima%20%E2%80%93%20Per%C3%BA
López,
J. (2021). Definir los Lineamientos Requeridos por el Ministerio de
Economía, Industria y Comercio para la Empresa CARSU Sociedad Anónima con el
Objeto de Implementar las Normas Internacionales de Información Financiera
(NIIF) para PYMES conforme a la Normativa Vigente a Diciembre 2020. [Tesis
de licenciatura, Universidad San Marcos]. Repositorio Suwa. https://repositorio.usam.ac.cr/xmlui/bitstream/handle/11506/1852/TFG%20CONT%200007%202021.pdf?sequence=1&isAllowed=y#:~:text=CONTADUR%C3%8DA%20P%C3%9ABLICA%20DEFINIR%20LOS%20LINEAMIENTOS,ELABORADO%20POR%3A%20JOHNNY%20ISIDRO%20L%C3%93PEZ
Meléndez,
K., Ochoa, L., Solís, A., y Vives, R. (2020). Propuesta de implementación de
las NIIF para pymes en la preparación y presentación de información financiera
en la Agencia Digital Los Compañeros, S.A. [Proyecto de licenciatura,
Universidad de Costa Rica]. Repositorio SIBDI. https://repositorio.sibdi.ucr.ac.cr/server/api/core/bitstreams/b3b80823-96a3-49af-91e6-82e373fe18c0/content
Rodríguez,
M., & Torres, D. (2022). Aplicación de las NIC en pequeñas empresas:
desafíos y oportunidades. Revista de Finanzas y Negocios Internacionales,
15(1), 31–47.
Valencia,
M. (2022). Implementación de un Sistema Contable Computarizado y su
Incidencia en la Presentación de los Estados Financieros según NIC 1 en
Cuántica Inversiones S.A.C. – San Isidro, 2020. [Tesis de licenciatura,
Universidad Privada del Norte]. Repositorio Institucional UPN. https://repositorio.upn.edu.pe/bitstream/handle/11537/31573/Valencia%20Perez%2c%20Myriam%20Carolina.pdf?sequence=1&isAllowed=y